Domain faire-arbeit.de kaufen?
Wir ziehen mit dem Projekt
faire-arbeit.de um.
Sind Sie am Kauf der Domain
faire-arbeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faire-arbeit.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Soziale Arbeit als Beruf, Fachbücher von Maja HeinerIn der Sozialen Arbeit beschäftigt man sich mit Kindern, Erwachsenen oder alten Menschen, regelt Konflikte oder vermittelt Dienstleistungen. Man kann sich als Seelsorger oder Manager, als Trainerin, Sozialtherapeutin oder als Anwältin der Benachteiligten verstehen. Was aber macht diesen Beruf wirklich aus? In diesem Buch wird ein handlungstheoretisch fundiertes Profil des Berufes entwickelt. Dargestellt werden: Ziele und Rahmenbedingungen des Berufes, Arbeitsfelder und Tätigkeitsgruppen, Fallbeispiele erfahrener Fachkräfte und Kernkompetenzen. Die vielfältigen Facetten beruflicher Identität ergänzen sich so zu einem anschaulichen Qualifikationsprofil beruflichen Handelns in der Sozialen Arbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übergang und Wiedereinstieg in Arbeit und Beruf, Fachbücher von Rolf KlattaDas Fachbuch "Übergang und Wiedereinstieg in Arbeit und Beruf" von Rolf Klatta bietet eine umfassende Analyse der Übergangsphasen in Ausbildung und Beruf, die durch den gesellschaftlichen Wandel zunehmend an Bedeutung gewinnen. Es richtet sich an pädagogisches Personal, das in der Beratung und Begleitung von beschäftigungslosen Bedarfsgruppen tätig ist. Klatta vermittelt wissenschaftliche Erkenntnisse und beleuchtet verschiedene Konventionen, die für die individuelle und professionelle Unterstützung in diesen Übergangsphasen relevant sind. Dazu gehören die advokatorische Einzelfallbezogenheit, die Orientierung an pädagogischen Berufsnormen sowie die Vorbereitung auf den Arbeitsmarkt. Das Buch bietet praxisnahe Ansätze zur Berücksichtigung der Vorgaben öffentlicher Sozialleistungsträger und deren Integration in den Beratungsprozess. Es ist ein wertvolles Werkzeug für Fachkräfte, die in der sozialen Arbeit und Pädagogik tätig sind und die Herausforderungen von Übergangsphasen besser verstehen und bewältigen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
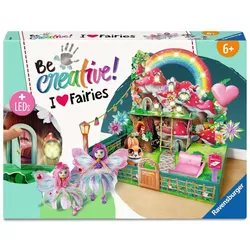
Ravensburger Beschäftigung - Bastelset DIY FeenweltMit dem Bastelset DIY Feenwelt von Ravensburger entsteht eine zauberhafte, selbst gestaltete Spielkulisse. Kinder ab 6 Jahren können hier ihrer Kreativität freien Lauf lassen und eine leuchtende Welt für zwei Feen erschaffen. Dieses Set enthält: 1x Feenkulisse mit Dekoteilen 1x Lichterkette mit 12 LEDs Feenkleider und Blumen aus Papier Pfeifenputzer und Tüll Perlen und bedruckte Holzkugeln Knüpfgarn und Nadel 1x Bastelkleber 1x ausführliche Anleitung Dieses umfangreiche Kreativset vereint verschiedene Basteltechniken, um eine fantasievolle Szenerie zu gestalten. Die Verpackung wird dabei geschickt in die Spielwelt integriert: Während die Unterseite der Schachtel zu einem verwunschenen Garten wird, bildet die Kulisse die Vorderfront eines Feen-Hauses. An eine Wand gestellt, bleibt das Innere des Hauses verborgen und regt die Fantasie an. Die beiliegende LED-Lichterkette sorgt für eine stimmungsvolle Beleuchtung und bringt die gebastelte Feenwelt zum Strahlen. Dank der detaillierten Schritt-für-Schritt-Anleitung und den enthaltenen Materialien kann der Bastelspaß sofort beginnen. Nach dem Gestalten lädt die fertige Kulisse zu fantasievollen Rollenspielen ein.18,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **


Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Spielregeln für Beruf und Karriere, Fachbücher von Heiko MellUnser Wirtschaftssystem, in dem sich Angestellte und Führungskräfte bewegen, funktioniert nach geschriebenen und ungeschriebenen Regeln. Qualifizierte und ambitionierte Berufstätige "stolpern" aber nach wie vor weitgehend uninformiert durch die "Minenfelder" von Bewerbung, Berufswegplanung, Arbeitsalltag, Arbeitgeberwechsel bis hin zur Zeugnisfrage. Sie haben zu kurze oder lange Dienstzeiten pro Firma, lassen den "roten Faden" im Werdegang vermissen, schreiben erfolglose Bewerbungen, behandeln ihren Chef falsch, ruinieren leichtsinnig ihren Marktwert auf dem Arbeitsmarkt und stellen schon mit ihrer Startposition zentrale Weichen falsch. Das Buch erläutert die wichtigsten Regeln dieses (beruflichen) "Spiels" und weist den Weg zum Erfolg. Was für Golf-, Tennis- und andere Spieler selbstverständlich ist, sich vor dem Start mit den Regeln zu beschäftigen, wird hier ebenfalls behandelt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Arbeit als Beruf, Fachbücher von Maja HeinerIn der Sozialen Arbeit beschäftigt man sich mit Kindern, Erwachsenen oder alten Menschen, regelt Konflikte oder vermittelt Dienstleistungen. Man kann sich als Seelsorger oder Manager, als Trainerin, Sozialtherapeutin oder als Anwältin der Benachteiligten verstehen. Was aber macht diesen Beruf wirklich aus? In diesem Buch wird ein handlungstheoretisch fundiertes Profil des Berufes entwickelt. Dargestellt werden: Ziele und Rahmenbedingungen des Berufes, Arbeitsfelder und Tätigkeitsgruppen, Fallbeispiele erfahrener Fachkräfte und Kernkompetenzen. Die vielfältigen Facetten beruflicher Identität ergänzen sich so zu einem anschaulichen Qualifikationsprofil beruflichen Handelns in der Sozialen Arbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Übergang und Wiedereinstieg in Arbeit und Beruf, Fachbücher von Rolf KlattaDas Fachbuch "Übergang und Wiedereinstieg in Arbeit und Beruf" von Rolf Klatta bietet eine umfassende Analyse der Übergangsphasen in Ausbildung und Beruf, die durch den gesellschaftlichen Wandel zunehmend an Bedeutung gewinnen. Es richtet sich an pädagogisches Personal, das in der Beratung und Begleitung von beschäftigungslosen Bedarfsgruppen tätig ist. Klatta vermittelt wissenschaftliche Erkenntnisse und beleuchtet verschiedene Konventionen, die für die individuelle und professionelle Unterstützung in diesen Übergangsphasen relevant sind. Dazu gehören die advokatorische Einzelfallbezogenheit, die Orientierung an pädagogischen Berufsnormen sowie die Vorbereitung auf den Arbeitsmarkt. Das Buch bietet praxisnahe Ansätze zur Berücksichtigung der Vorgaben öffentlicher Sozialleistungsträger und deren Integration in den Beratungsprozess. Es ist ein wertvolles Werkzeug für Fachkräfte, die in der sozialen Arbeit und Pädagogik tätig sind und die Herausforderungen von Übergangsphasen besser verstehen und bewältigen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Beschäftigung - Bastelset DIY FeenweltMit dem Bastelset DIY Feenwelt von Ravensburger entsteht eine zauberhafte, selbst gestaltete Spielkulisse. Kinder ab 6 Jahren können hier ihrer Kreativität freien Lauf lassen und eine leuchtende Welt für zwei Feen erschaffen. Dieses Set enthält: 1x Feenkulisse mit Dekoteilen 1x Lichterkette mit 12 LEDs Feenkleider und Blumen aus Papier Pfeifenputzer und Tüll Perlen und bedruckte Holzkugeln Knüpfgarn und Nadel 1x Bastelkleber 1x ausführliche Anleitung Dieses umfangreiche Kreativset vereint verschiedene Basteltechniken, um eine fantasievolle Szenerie zu gestalten. Die Verpackung wird dabei geschickt in die Spielwelt integriert: Während die Unterseite der Schachtel zu einem verwunschenen Garten wird, bildet die Kulisse die Vorderfront eines Feen-Hauses. An eine Wand gestellt, bleibt das Innere des Hauses verborgen und regt die Fantasie an. Die beiliegende LED-Lichterkette sorgt für eine stimmungsvolle Beleuchtung und bringt die gebastelte Feenwelt zum Strahlen. Dank der detaillierten Schritt-für-Schritt-Anleitung und den enthaltenen Materialien kann der Bastelspaß sofort beginnen. Nach dem Gestalten lädt die fertige Kulisse zu fantasievollen Rollenspielen ein.18,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kompetenzen aus der Feuerwehr. Mehrwert für Beruf und Karriere in Vorarlberg, Taschenbuch von Martin Lenz, GRIN, 978-3-389-20969-1Kompetenzen Aus Der Feuerwehr. Mehrwert Für Beruf Und Karriere In Vorarlberg, Taschenbuch Von Martin Lenz, Grin, 978-3-389-20969-1, Seitenanzahl: 12447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Balletttänzerin-PuppeDance across the floor to different styles of dance, like the Foxtrot or Tango, with the Barbie Ballroom Dancer doll! With gold, strappy dance heels, the fashion doll is ready to perform with her sparkly red, ruffled hem dress and gold drop earrings. Her topknot styled hair completes her champion look. Including her trophy accessory, let imaginations take center stage and win big! Dolls cannot stand or dance alone. Colors and decorations may vary.13,66 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.