Domain faire-arbeit.de kaufen?
Wir ziehen mit dem Projekt
faire-arbeit.de um.
Sind Sie am Kauf der Domain
faire-arbeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faire-arbeit.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Übergang und Wiedereinstieg in Arbeit und Beruf, Fachbücher von Rolf KlattaDas Fachbuch "Übergang und Wiedereinstieg in Arbeit und Beruf" von Rolf Klatta bietet eine umfassende Analyse der Übergangsphasen in Ausbildung und Beruf, die durch den gesellschaftlichen Wandel zunehmend an Bedeutung gewinnen. Es richtet sich an pädagogisches Personal, das in der Beratung und Begleitung von beschäftigungslosen Bedarfsgruppen tätig ist. Klatta vermittelt wissenschaftliche Erkenntnisse und beleuchtet verschiedene Konventionen, die für die individuelle und professionelle Unterstützung in diesen Übergangsphasen relevant sind. Dazu gehören die advokatorische Einzelfallbezogenheit, die Orientierung an pädagogischen Berufsnormen sowie die Vorbereitung auf den Arbeitsmarkt. Das Buch bietet praxisnahe Ansätze zur Berücksichtigung der Vorgaben öffentlicher Sozialleistungsträger und deren Integration in den Beratungsprozess. Es ist ein wertvolles Werkzeug für Fachkräfte, die in der sozialen Arbeit und Pädagogik tätig sind und die Herausforderungen von Übergangsphasen besser verstehen und bewältigen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Balletttänzerin-PuppeDance across the floor to different styles of dance, like the Foxtrot or Tango, with the Barbie Ballroom Dancer doll! With gold, strappy dance heels, the fashion doll is ready to perform with her sparkly red, ruffled hem dress and gold drop earrings. Her topknot styled hair completes her champion look. Including her trophy accessory, let imaginations take center stage and win big! Dolls cannot stand or dance alone. Colors and decorations may vary.15,40 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
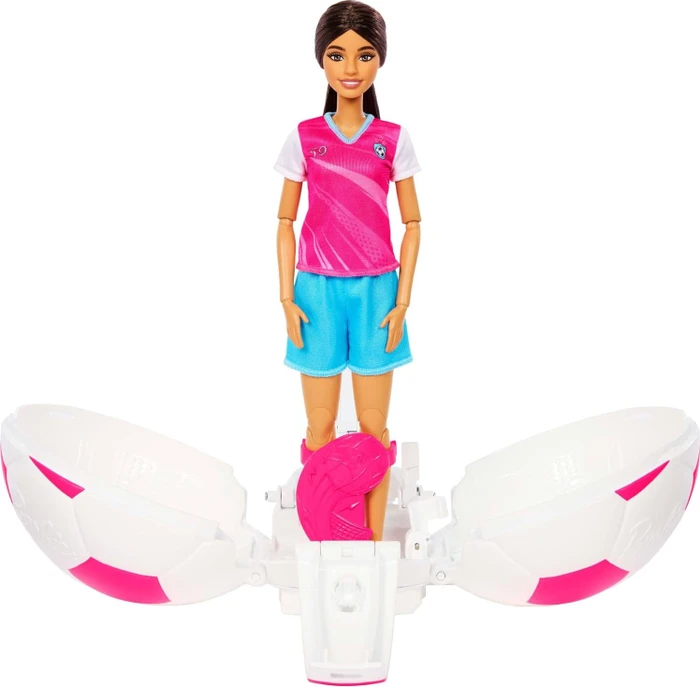
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Spielregeln für Beruf und Karriere, Fachbücher von Heiko MellUnser Wirtschaftssystem, in dem sich Angestellte und Führungskräfte bewegen, funktioniert nach geschriebenen und ungeschriebenen Regeln. Qualifizierte und ambitionierte Berufstätige "stolpern" aber nach wie vor weitgehend uninformiert durch die "Minenfelder" von Bewerbung, Berufswegplanung, Arbeitsalltag, Arbeitgeberwechsel bis hin zur Zeugnisfrage. Sie haben zu kurze oder lange Dienstzeiten pro Firma, lassen den "roten Faden" im Werdegang vermissen, schreiben erfolglose Bewerbungen, behandeln ihren Chef falsch, ruinieren leichtsinnig ihren Marktwert auf dem Arbeitsmarkt und stellen schon mit ihrer Startposition zentrale Weichen falsch. Das Buch erläutert die wichtigsten Regeln dieses (beruflichen) "Spiels" und weist den Weg zum Erfolg. Was für Golf-, Tennis- und andere Spieler selbstverständlich ist, sich vor dem Start mit den Regeln zu beschäftigen, wird hier ebenfalls behandelt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Arbeit als Beruf, Fachbücher von Maja HeinerIn der Sozialen Arbeit beschäftigt man sich mit Kindern, Erwachsenen oder alten Menschen, regelt Konflikte oder vermittelt Dienstleistungen. Man kann sich als Seelsorger oder Manager, als Trainerin, Sozialtherapeutin oder als Anwältin der Benachteiligten verstehen. Was aber macht diesen Beruf wirklich aus? In diesem Buch wird ein handlungstheoretisch fundiertes Profil des Berufes entwickelt. Dargestellt werden: Ziele und Rahmenbedingungen des Berufes, Arbeitsfelder und Tätigkeitsgruppen, Fallbeispiele erfahrener Fachkräfte und Kernkompetenzen. Die vielfältigen Facetten beruflicher Identität ergänzen sich so zu einem anschaulichen Qualifikationsprofil beruflichen Handelns in der Sozialen Arbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übergang und Wiedereinstieg in Arbeit und Beruf, Fachbücher von Rolf KlattaDas Fachbuch "Übergang und Wiedereinstieg in Arbeit und Beruf" von Rolf Klatta bietet eine umfassende Analyse der Übergangsphasen in Ausbildung und Beruf, die durch den gesellschaftlichen Wandel zunehmend an Bedeutung gewinnen. Es richtet sich an pädagogisches Personal, das in der Beratung und Begleitung von beschäftigungslosen Bedarfsgruppen tätig ist. Klatta vermittelt wissenschaftliche Erkenntnisse und beleuchtet verschiedene Konventionen, die für die individuelle und professionelle Unterstützung in diesen Übergangsphasen relevant sind. Dazu gehören die advokatorische Einzelfallbezogenheit, die Orientierung an pädagogischen Berufsnormen sowie die Vorbereitung auf den Arbeitsmarkt. Das Buch bietet praxisnahe Ansätze zur Berücksichtigung der Vorgaben öffentlicher Sozialleistungsträger und deren Integration in den Beratungsprozess. Es ist ein wertvolles Werkzeug für Fachkräfte, die in der sozialen Arbeit und Pädagogik tätig sind und die Herausforderungen von Übergangsphasen besser verstehen und bewältigen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Barbie Karriere Balletttänzerin-PuppeDance across the floor to different styles of dance, like the Foxtrot or Tango, with the Barbie Ballroom Dancer doll! With gold, strappy dance heels, the fashion doll is ready to perform with her sparkly red, ruffled hem dress and gold drop earrings. Her topknot styled hair completes her champion look. Including her trophy accessory, let imaginations take center stage and win big! Dolls cannot stand or dance alone. Colors and decorations may vary.15,40 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fachsprachenvermittlung für den modernen Arbeitsmarkt, Fachbücher von Magda GrzybowskaMagda Grzybowska untersucht den aktuellen Stand der philologischen sowie didaktischen Ausbildung im Rahmen der Germanischen Philologie in Polen. Sie setzt sich mit der Fremd- und Fachsprachenvermittlung für berufliche Zwecke sowie mit der Ausbildung von Fachsprachenlehrenden auseinander. Grundlage ist eine erstmals erstellte Erhebung, Zusammenstellung, Auswertung und Diskussion von Lehrplänen des Studienfachs Germanistik/Germanische Philologie an sämtlichen staatlichen Universitäten Polens, deren Kern eine quantitative und qualitative Aufschlüsselung der untersuchten Curricula bildet. Ihre Arbeit leistet damit einen Beitrag zum aktuellen internationalen Diskurs über die Chancen, Herausforderungen und Grenzen für die Fremd- und Fachsprachendidaktik im germanistischen Studium im Kontext einer engen Zusammenarbeit von Hochschulen mit dem wirtschaftlichen und sozialen Umfeld.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
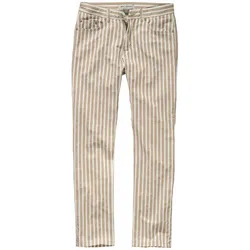
Laissez-faire-Hose - 98Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.